Fed Faiz Artırırken Finansal Koşullar Nasıl Gevşeyebilir?
2022’de Fed faiz artış döngüsüne başladığında beklenti oldukça basitti. Politika faizi yükseldikçe borçlanma maliyetleri artacak, finansal koşullar sıkılaşacak ve piyasalar üzerindeki baskı güçlenecekti. Ben Federal Funds Effective Rate ile Chicago Fed’in National Financial Conditions Index verisini aynı dönemde karşılaştırdığımda ise ilişkinin bu kadar düz ilerlemediğini gördüm.
Mart 2022’de FEDFUNDS %0,20 seviyesindeydi. Faiz artışları devam ettikçe oran hızla yükseldi ve Ağustos 2023’te %5,33’e ulaştı. 2024 yazına kadar da bu seviyeye yakın kaldı. Sadece bu seriye bakarsak karşımızda net bir sıkılaşma var. NFCI ise aynı dönemde aynı yönde ilerlemedi.
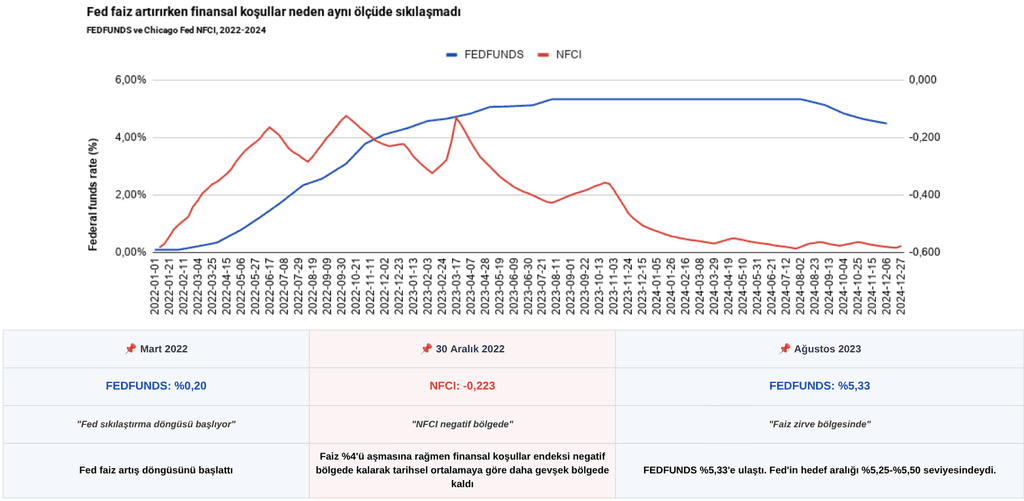
Kaynak – FRED, Board of Governors of the Federal Reserve System, Federal Funds Effective Rate ve Federal Reserve Bank of Chicago, National Financial Conditions Index. Grafik tarafımca hazırlanmıştır.
NFCI, ABD’deki para, borç ve hisse piyasaları ile bankacılık sistemindeki daha geniş finansal koşulları birlikte izliyor. Endekste pozitif değerler tarihsel ortalamaya göre daha sıkı, negatif değerler ise daha gevşek koşulları gösteriyor. 30 Aralık 2022’de NFCI -0,223 seviyesindeydi. 20 Ocak 2023’te ise -0,290’a geriledi. Fed faiz artırmaya devam ederken finansal koşullar endeksi tarihsel ortalamaya göre daha gevşek bölgede kalabiliyordu.
Zaten bizim için önemli olan da buradaki ayrım, politika faizi finansal sistem üzerinde güçlü bir baskı yaratıyor fakat piyasanın tamamı tek bir faiz oranından oluşmuyor. Hisse fiyatları, tahvil piyasası, kredi koşulları ve risk iştahı farklı yönde hareket ettiğinde bu baskının toplam etkisi değişebiliyor. Yani “Fed faiz artırıyor o halde finansal koşullar kesin olarak sıkılaşıyor” dersek çıkarımımız hatalı olacaktır.
Tabii buradan Fed’in etkisiz kaldığı sonucunu da çıkaramayız. “O olmaz, bu olmaz, şu olmaz diyorsun da o zaman ne olacak?” diyorsanız, mesele aslında basit. Politika faizi, finansal koşulların tamamı değil ve onları belirleyen parçalardan yalnızca biri. Bu yüzden sadece Fed’in faiz kararını ele almıyoruz, finansal Koşullar Endeksi yaklaşımına ihtiyaç duymamızın nedeni de bu.
Finansal Koşullar Endeksi FCI Aslında Neyi Ölçüyor?
Peki finansal koşulları sadece Fed faizine bakarak ölçmeyeceksek neye bakacağız? İşin özü, FCI, ekonomide paraya ve krediye ulaşmanın ne kadar kolay ya da zor olduğunu anlamaya çalışıyor.
Bunun için tek bir veriye değil birkaç farklı alana birlikte bakılıyor. Politika faizi bunlardan biri. Bunun yanında uzun vadeli tahvil faizleri, şirketlerin borçlanma maliyetleri, bankaların kredi verme koşulları, hisse senedi fiyatları, döviz kurları ve piyasalardaki risk göstergeleri de hesaba katılabiliyor. Kullanılan veriler endeksten endekse değişiyor ama amaç aynı kalıyor. Finansal ortamın genel olarak sıkı mı yoksa gevşek mi olduğunu tek bir çizgide görmek.
Chicago Fed’in NFCI verisi de bunu yapmaya çalışan endekslerden biri. Ben aşağıdaki grafikte 2006’dan bugüne NFCI’nin nasıl hareket ettiğine baktım.
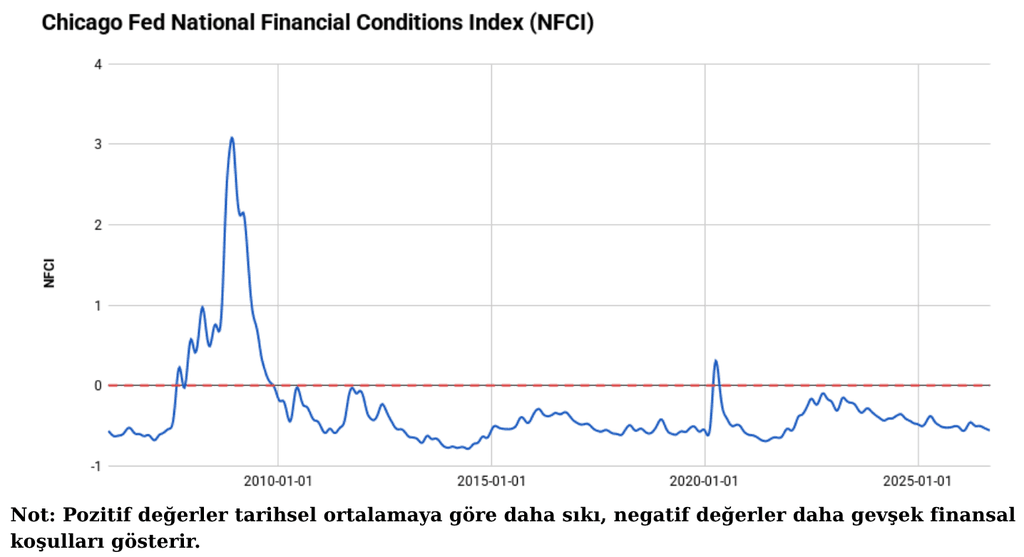
Kaynak – Federal Reserve Bank of Chicago, National Financial Conditions Index, FRED. Grafik tarafımca hazırlanmıştır.
Grafiği okurken en önemli nokta sıfır seviyesi. Endeks sıfırın üzerine çıktığında finansal koşullar tarihsel ortalamaya göre daha sıkı, altına indiğinde ise daha gevşek kabul ediliyor. Buradaki değerleri yüzde gibi okumamak gerekiyor. Örneğin -0,50 seviyesi finansal koşulların “%50 gevşek” olduğu anlamına gelmiyor.
Bir de finansal koşullar ile finansal stresi aynı şey sanmamak lazım. Finansal stres daha çok piyasadaki gerilimi anlatıyor. FCI ise daha geniş bir resme bakıyor. Krediye erişim zorlaşmış olabilir, borçlanma maliyetleri yükselmiş olabilir veya piyasa fiyatları finansmanı daha kolay hale getiriyor olabilir. FCI bunların tamamını birlikte okumaya çalışıyor.
FCI-G Finansal Piyasalarla Ekonomik Büyüme Arasındaki Köprüyü Nasıl Kuruyor?
FCI bize finansal koşulların ne kadar sıkı veya gevşek olduğunu gösteriyordu. Fed’in FCI-G yaklaşımı ise bir adım daha ileri gidiyor. Soru artık sadece “finansal koşullar sıkı mı” değil. Bu koşulların önümüzdeki dönemde ekonomik büyümeyi ne yönde etkileyebileceğine bakıyoruz.
Fed bunun için yedi temel değişkeni birlikte değerlendiriyor. Federal funds rate, 10 yıllık tahvil faizi, mortgage faizi, BBB şirket tahvili faizi, hisse senedi fiyatları, konut fiyatları ve dolar endeksi bu hesabın içinde. Bu değişkenlerin tüketim ve yatırım üzerindeki etkileri aynı anda ortaya çıkmadığı için geçmişte yaşanan hareketler de hesaba katılıyor. Yani bugün gördüğümüz finansal koşulların etkisi yalnızca bugünün verisinden oluşmuyor.
Ben aşağıdaki grafikte Fed’in üç yıllık geçmiş etkiyi dikkate alan ana FCI-G serisini 2006’dan bugüne kadar çizdim.
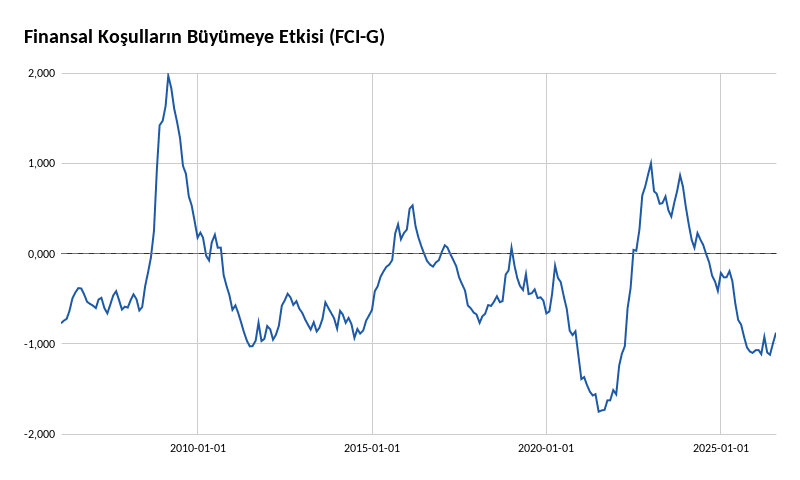
Kaynak – Board of Governors of the Federal Reserve System, Financial Conditions Impulse on Growth (FCI-G). Grafik tarafımca hazırlanmıştır.
Grafikte sıfırın üzerindeki dönemler büyüme açısından “headwind” yani karşıdan esen rüzgar olarak düşünülebilir. Sıfırın altındaki dönemler ise “tailwind” yani büyümeyi destekleyen bir rüzgarı gösteriyor. Fed de FCI-G’yi gelecek bir yıllık reel büyüme üzerindeki bu baskı ve destekleri ölçmek için kullanıyor.
Burada hisse ve konut fiyatlarının hesaba girmesi özellikle önemli. Çünkü finansal piyasalar yalnızca ekonomide olup biteni yansıtmıyor. Varlık fiyatlarındaki değişim hanehalkının servetini, şirketlerin finansman imkanlarını ve harcama kararlarını da etkileyebiliyor. Fed’in kullandığı modeller de bu kanalları tüketim ve yatırım kararlarıyla ilişkilendiriyor.
Bu yüzden piyasalardaki gevşeme bazen para politikasının yarattığı baskının bir bölümünü hafifletebilir, sıkılaşma ise bu baskıyı büyütebilir. FCI-G’nin anlatmaya çalıştığı şey de bu aktarım.
Kredi Makasları Finansal Sistemdeki Risk İştahını Nasıl Gösteriyor?
Faizlerin kaç olduğuna bakmak şirketlerin gerçekten ne kadar rahat borçlanabildiğini her zaman anlatmıyor. Ben burada daha çok riskli şirketlerin borç bulabilmek için güvenli devlet tahvillerinin üzerine ne kadar ek getiri vermek zorunda kaldığına bakıyorum. High yield kredi makası dediğimiz şey de temelde bu farkı gösteriyor. Makas açıldıkça yatırımcı aynı şirket riskini taşımak için daha fazla karşılık istiyor. Daraldığında ise o riski daha düşük bir ek getiriyle almaya razı oluyor.
Bu yüzden kredi piyasası risk iştahını takip etmek için oldukça kullanışlı. Şirketlere yönelik endişe arttığında borç vermenin bedeli yükseliyor daha rahat dönemlerde ise aşağı geliyor. Piyasada OAS olarak gördüğümüz kredi makaslarının anlatmak istediği ana fikir de bu. Bizi ilgilendiren hesabın teknik tarafı değil, yatırımcının şirket riskini taşımak için ne kadar fazla bedel talep ettiği.
Aşağıdaki grafikte bunu Fed’in Excess Bond Premium serisi üzerinden takip ettim. Bu seri şirket tahvillerindeki risk priminin yatırımcı iştahıyla ilişkili bölümünü izlememize yardımcı oluyor.
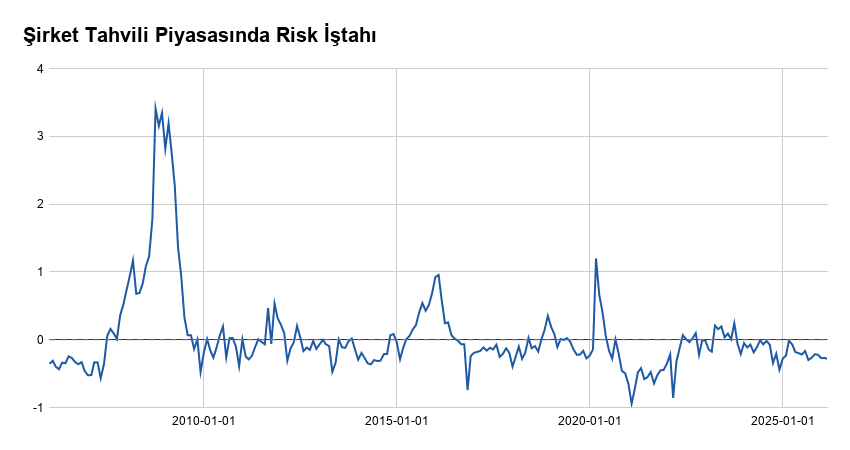
Kaynak – Board of Governors of the Federal Reserve System, Excess Bond Premium. Grafik tarafımca hazırlanmıştır.
Grafikte 2008’deki yükseliş hemen dikkat çekiyor. 2020’de de kısa sürede belirgin bir sıçrama var. Bu dönemlerde yatırımcıların şirket riskini taşımak için daha yüksek bir prim talep ettiğini görüyoruz. Seri aşağı geldikçe de kredi tarafındaki risk iştahının yeniden toparlandığı bir ortama geçiliyor.
Hisse ve kredi piyasalarının bazı dönemlerde benzer bir risk havasını yansıtması da bu yüzden şaşırtıcı değil. Riskten kaçış güçlendiğinde şirket tahvillerinde talep edilen prim yükselirken hisse tarafında da baskı görülebiliyor.
Türkiye’de Finansal Koşullar Neye Göre Değişiyor?
ABD’deki finansal ortamın rahatlaması Türkiye için önemli bir destek olabilir fakat ben bunu Türkiye’deki koşulların da otomatik olarak gevşediği şeklinde okumuyorum. Çünkü bizim tarafta küresel havanın üzerine ülke riski, kur, yerel faizler ve kredi koşulları gibi başka değişkenler de ekleniyor.
TCMB’nin 2015 tarihli “Türkiye için Finansal Koşullar Endeksi” çalışmasına baktım. Çalışmada kur, faiz, risk primi, kredi koşulları ve getiri eğrisi birlikte ele alınıyor. Aynı çalışma, Türkiye’deki finansal koşulların küresel risk iştahı, ABD para politikası ve dış talep gibi dış gelişmelerden de önemli ölçüde etkilendiğini gösteriyor. Yani dışarıdaki hava bizim için önemsiz değil, sadece resmin tamamı değil.
Ben Türkiye tarafında bakışı aşağıdaki beş alanda topladım.
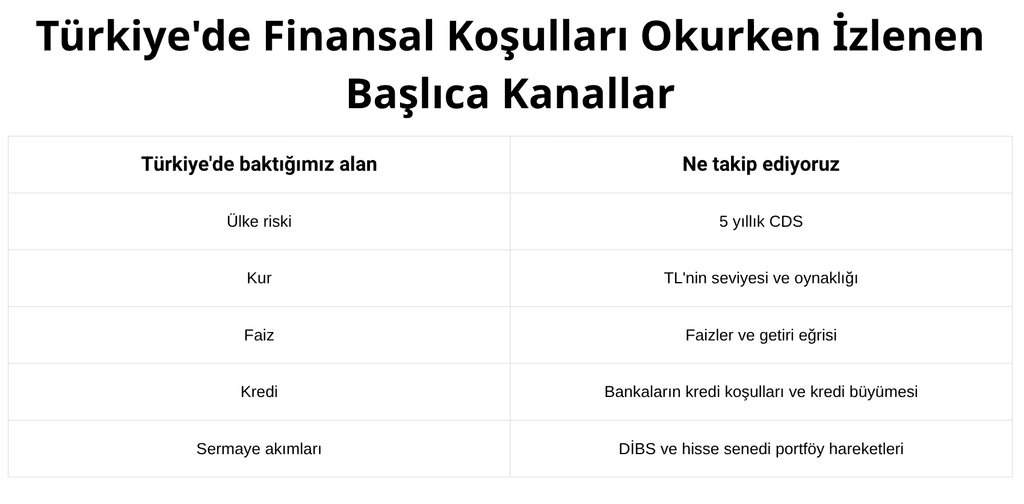
Kaynak – TCMB, Türkiye için Finansal Koşullar Endeksi çalışması ve TCMB Para Politikası Kurulu toplantı özetleri.
Buradaki mantık aslında oldukça basit. Küresel risk iştahı güçlü olabilir ama Türkiye’nin CDS’i yükseliyor, TL’deki oynaklık artıyor veya kredi koşulları sıkı kalıyorsa içeride aynı rahatlamayı görmeyebiliriz. Tersi de mümkün. Dışarıdaki ortam çok destekleyici görünmese bile yerel risklerin azalması ve kredi tarafındaki rahatlama Türkiye’deki finansal koşulları iyileştirebilir.
Yabancı yatırımcı hareketlerine de bu resmin bir parçası olarak bakıyorum. DİBS veya hisse senetlerine giriş olması önemli bir veri fakat bunu tek başına yön sinyali gibi kullanmak doğru olmaz. Sermaye akımlarının ne söylediğini kur, risk primi ve kredi koşullarıyla birlikte okumak daha anlamlı.
Yazının başından beri anlatmaya çalıştığım mesele de aslında burada tamamlanıyor. Piyasayı hem ülkemizde hem de yurtdışında yalnızca merkez bankasının faiz kararına bakarak okumak yetersiz bir analiz üretmemize neden olacak. Ülkemiz için veri setimizde ülke riski, kur ve yerel kredi koşulları da bulunmalı. Yani sağlıklı okuma, bütün bu parçaların aynı anda ne söylediğine bakmaktan geçiyor.
Uzun piyasa yazılarının yanında güncel gelişmeleri ve veri odaklı grafik analizlerini X hesabımdan da paylaşıyorum. Piyasayı eş zamanlı takip etmek için 👉 https://x.com/expectile
Bu yazıdaki grafik ve tablolar Fed, FRED, Chicago Fed ve TCMB verileri kullanılarak hazırlanmıştır.
Buradaki değerlendirmeler yatırım önerisi değildir. İncelenen ilişkiler farklı dönemlerde aynı şekilde tekrarlanmayabilir.
Eksik gördüğünüz bir nokta varsa iletişim sayfam üzerinden bana ulaşabilirsiniz.